Kurzüberblick
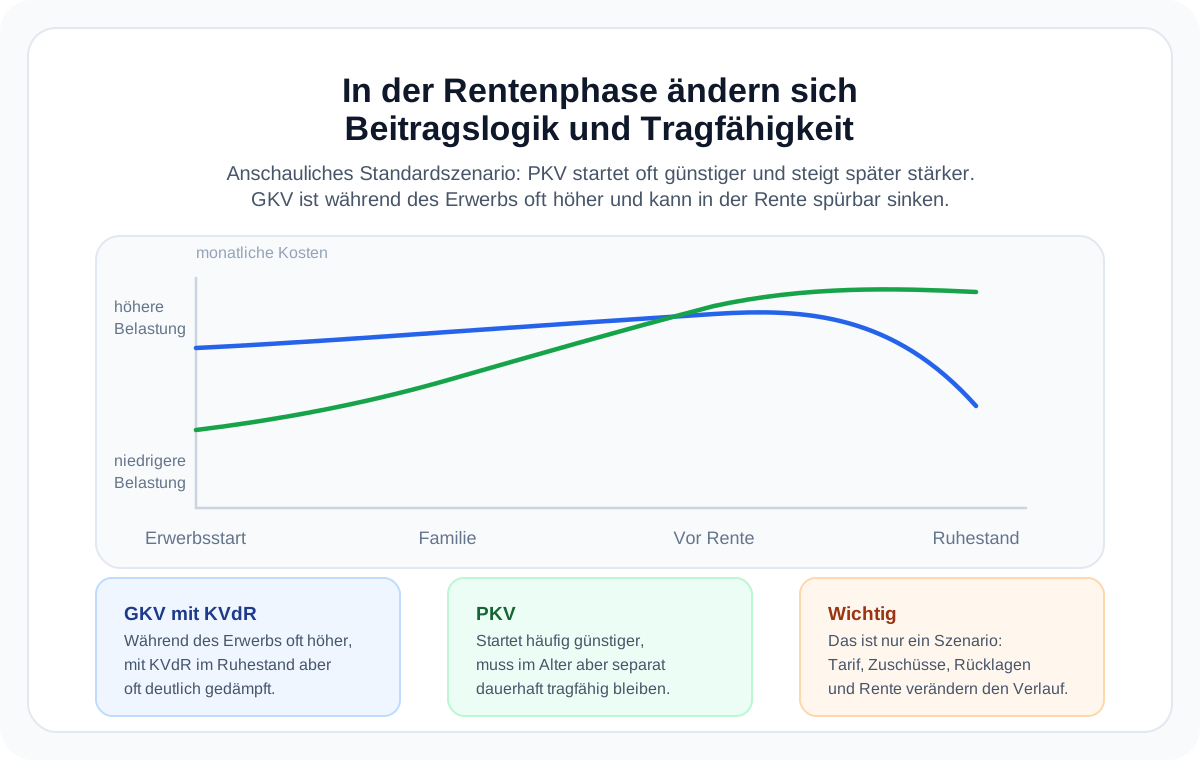
In der PKV steigen Beiträge über die Zeit. Im Ruhestand fehlen oft Einkommenssteigerungen – deshalb ist die Finanzierung der Beiträge besonders wichtig. In der GKV wirkt die Krankenversicherung der Rentner (KVdR) beitragsdämpfend, sofern die Voraussetzungen erfüllt sind.
Was sich im Ruhestand verändert
- Einkommen sinkt, Beiträge bleiben – in der PKV kann das spürbar werden.
- KVdR in der GKV kann Beiträge reduzieren, wenn die Vorversicherungszeit passt.
- Der Arbeitgeberzuschuss entfällt. Wer eine gesetzliche Rente bezieht und privat oder freiwillig gesetzlich krankenversichert ist, kann unter den gesetzlichen Voraussetzungen auf Antrag einen Zuschuss der Rentenversicherung zur Krankenversicherung erhalten. Der Zuschuss umfasst nicht die Pflegeversicherung und ist bei privat Versicherten begrenzt.
Checkliste
- Rentenbeginn und geplantes Renteneinkommen realistisch ansetzen.
- KVdR‑Status prüfen (Vorversicherungszeit).
- PKV‑Beitragsentwicklung im Alter konservativ kalkulieren.
- Rücklagen/Entlastungstarife berücksichtigen.
Häufige Fehler
- Rentenphase wie Erwerbsphase behandeln.
- KVdR‑Voraussetzungen ignorieren.
- Beitragsdynamik der PKV zu niedrig ansetzen.
Nächster Schritt
Simuliere die Rentenphase im Rechner und prüfe, ob der Beitrag langfristig tragfähig bleibt.
Vergleich
Finde jetzt den passenden PKV‑Tarif.